Zapowiedzi śmierci telewizji satelitarnej przesadzone? Gigant przedłużył umowę
Poniżej prezentujemy najnowsze informacje ze świata kina i filmu. Artykuł dotyczy aktualnych wydarzeń branżowych, zapowiedzi produkcji, premier oraz tematów, które mogą zainteresować widzów śledzących nowości filmowe.
Jeszcze kilka lat temu w brytyjskich mediach pojawiały się prognozy, że rozwój Sky Glass i Sky Stream może oznaczać początek końca anten satelitarnych. Tymczasem Sky właśnie przedłużył wieloletnią umowę z operatorem satelitarnym SES. Poprzedni kontrakt obejmował dzierżawę wielu transponderów do 2029 roku, a nowy ma obowiązywać także w kolejnej dekadzie.
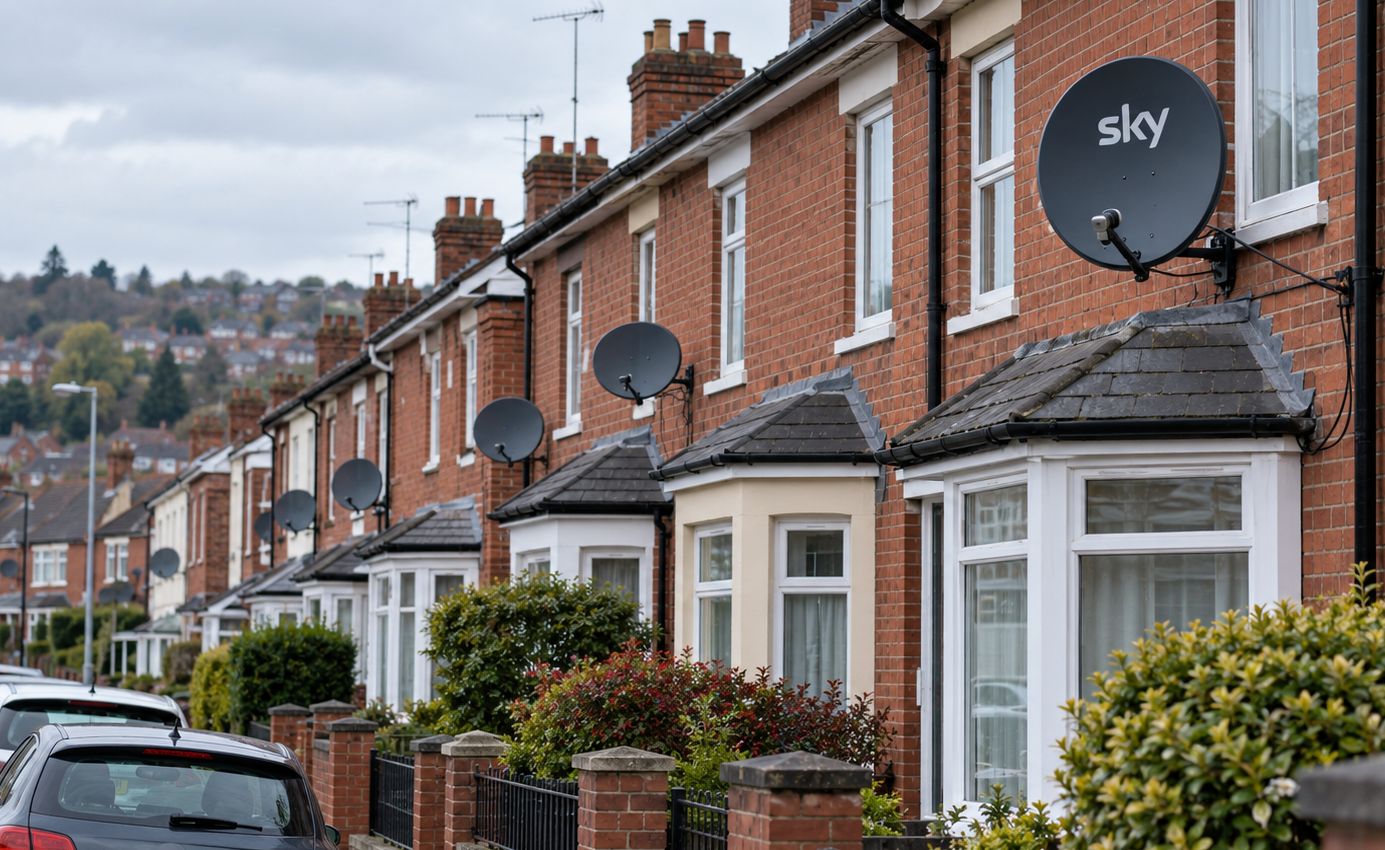
Jak podaje Broadband TV News, Sky będzie nadal korzystać z pojemności satelitarnej SES na pozycji orbitalnej 28,2°E, z której dostarcza kanały do milionów gospodarstw domowych w Wielkiej Brytanii i Irlandii. Firmy współpracują od 1988 roku. SES nie ujawnił dokładnej daty zakończenia nowej umowy, liczby objętych nią transponderów ani jej wartości. Wiadomo jednak, że kontrakt wykracza poza dotychczasowy horyzont 2029 roku i obejmuje lata 30.
Nick Herm, dyrektor operacyjny Sky, podkreślił przy okazji zawarcia umowy, że choć firma daje klientom coraz większy wybór sposobu odbioru usług, satelita nadal odgrywa ważną rolę w dystrybucji oferty Sky w Wielkiej Brytanii i Irlandii.
Taka deklaracja zwraca uwagę, bo jeszcze kilka lat temu kierunek rozwoju Sky wydawał się jednoznaczny. W 2021 roku operator wprowadził telewizory Sky Glass, do których kanały docierają przez internet, bez anteny satelitarnej. Rok później ruszył Sky Stream, czyli niewielki dekoder również wykorzystujący transmisję IP.
Brytyjskie media pisały wtedy wprost o możliwym końcu anten satelitarnych. "The Guardian" już przy premierze Sky Glass pytał w tytule o "koniec anteny satelitarnej", a rok później "Evening Standard" określił Sky Stream jako kolejny "gwóźdź do trumny" tego sposobu odbioru. Rozwój usług internetowych rzeczywiście trwa, ale nowa umowa Sky z SES pokazuje, że przejście z DTH do IP będzie bardziej stopniowe.
Jednym z powodów jest infrastruktura. Według Ofcom na początku 2026 roku pełny światłowód docierał do 82 proc. brytyjskich gospodarstw domowych. Jeszcze większą różnicę między miastami a terenami wiejskimi widać w przypadku łączy gigabitowych.
W miastach były dostępne dla 93 proc. gospodarstw, na obszarach wiejskich dla 66 proc. W części mniejszych miejscowości i na terenach słabiej zaludnionych światłowodu lub innego szybkiego łącza nadal więc brakuje.
Nie oznacza to, że europejski rynek satelitarny przestał się kurczyć. Operatorzy platform coraz częściej optymalizują pojemność, konsolidują kanały na mniejszej liczbie transponderów i rozwijają dystrybucję internetową.
Wiąże się to z pogorszeniem jakości niektórych stacji lub ich przeniesieniem do streamingu. SES informował wcześniej, że jego przychody z segmentu Media spadały m.in. z powodu optymalizacji pojemności na dojrzałych rynkach oraz wyłączania kanałów SD (W Europie Zachodniej często funkcjonowały wersje HD i SD tych samych stacji).
Trend spadkowy jest widoczny również w Polsce. Z danych Nielsena The Gauge wynika, że w sierpniu 2023 roku telewizja satelitarna odpowiadała za 34 proc. czasu oglądania treści na ekranach telewizorów. W sierpniu 2026 roku było to już tylko 22,8 proc. W tym samym czasie udział streamingu wzrósł z 7,1 do rekordowych 11 proc.
Spadek potwierdzają dane Urzędu Komunikacji Elektronicznej. Liczba użytkowników płatnej telewizji satelitarnej zmniejszyła się z około 4,9 mln w 2023 roku do około 4,4 mln na koniec 2025 roku. Mimo tego satelita pozostawał największą technologią płatnej telewizji pod względem liczby klientów – w 2025 roku korzystało z niego 41,8 proc. użytkowników rynku, czyli około 4,35 mln osób.
Maleją również wpływy z takich usług. Przychody z telewizji satelitarnej spadły z 3,26 mld zł w 2023 roku do 3,19 mld zł w 2025 roku. Jednocześnie dynamicznie rozwija się IPTV, którego przychody w tym samym okresie zwiększyły się z niespełna 880 mln zł do 1,16 mld zł.

